Open Banking
Participe en la apertura del mercado financiero
Las API son esenciales para el Open Banking, y nosotros somos especialistas en ellas. Aproveche nuestra experiencia en gestión de API y estrategia de Open API para participar y beneficiarse de esta transformación en el mercado financiero.

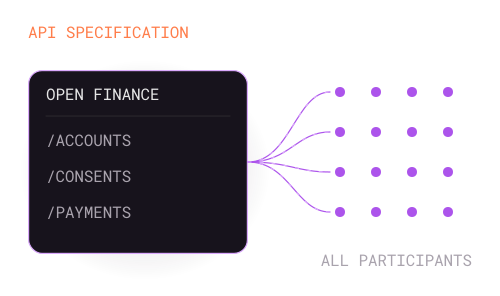
Líderes en el marco regulador de API
Sensedia actúa como asesor de confianza del Marco Inicial de Finanzas Abiertas en Brasil, colaborando con el Banco Central en el desarrollo de las especificaciones API utilizadas por los participantes en el Open Banking.
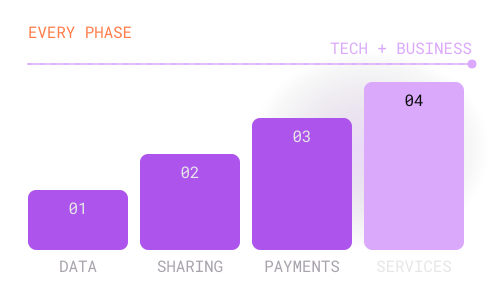
Expertos en todas las fases de Open Banking
Proporcionamos apoyo integral a su institución en cada paso de su estrategia, desde el intercambio de datos hasta la iniciación de pagos, proporcionando orientación técnica y habilitación comercial.
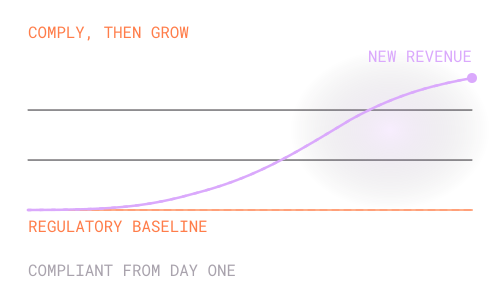
Cumpla con los requisitos regulatorios
Garantizamos el cumplimiento de los requisitos regulatorios en diferentes mercados para así habilitar nuevos modelos de negocio.
Clientes que impulsan la innovación con nuestras soluciones
Casos de éxito reales que demuestran la aplicación práctica de nuestras soluciones.



Cuente con la orientación de nuestros consultores expertos
Trabajamos junto a usted en el diseño y la implementación de API, la obtención de certificaciones normativas y de seguridad, y la realización de pruebas sandbox. De este modo, nos aseguramos de que complete con éxito todas las etapas de Open Banking sin sorpresas.


Habilitar ofertas de Banking as a Service
Si su institución adopta un enfoque basado en plataformas y se convierte en plug-and-play, permitiendo a otras empresas ofrecer sus productos y servicios bancarios a nuevos segmentos de clientes, Sensedia está aquí para ayudarle.
Gestione su ecosistema Open Finance
Obtenga visibilidad de la información detallada sobre las API y los consentimientos a través de paneles interactivos, al tiempo que gestiona los certificados y el mantenimiento programado.


Lleve su procesamiento de pagos al siguiente nivel.
Nos encargamos de la complejidad de recopilar datos de clientes de otras instituciones, lo que le permite concentrarse en impulsar la innovación en su empresa y permitir nuevos viajes de pago y modelos de negocio.
Inicie su transformación para el Open Banking
Aprovechando la experiencia técnica de Sensedia y una plataforma Open Banking madura, puede entrar sin problemas en el ecosistema Open y explorar nuevas oportunidades de negocio.
Descubra toda nuestra gama de productos


API Adaptive Governance
Simplifica la gobernanza en entornos complejos de manera nativa

Preguntas más frecuentes
Encuentre las respuestas a las preguntas más frecuentes sobre nuestra plataforma de gestión de API.
Open Finance es el intercambio regulado de datos y servicios financieros mediante APIs estandarizadas, siempre con el consentimiento del cliente. Permite que la información circule de forma segura entre bancos, aseguradoras, fintechs y otras instituciones para ofrecer mejores productos.
En Latinoamérica cada mercado avanza a su ritmo. Chile tiene el Sistema de Finanzas Abiertas (SFA) de la Ley Fintec, que entra en vigor en julio de 2027. Colombia lo hizo obligatorio con el Decreto 0368 de 2026. Perú construye su sistema bajo la hoja de ruta de la SBS. México lo previó en el artículo 76 de la Ley Fintech, aunque hasta ahora solo están reguladas las APIs de datos abiertos. Brasil, el ecosistema más grande de la región, es la referencia para todos.
Depende del país y del tipo de licencia:
- Chile: la Ley Fintec (artículo 18) obliga a bancos, emisores de tarjetas y otras entidades fiscalizadas por la CMF a participar como proveedoras de información. Las entidades del Grupo 2 tienen plazos más largos y las que tienen menos de 100.000 clientes, un régimen simplificado.
- Colombia: con el Decreto 0368 de 2026, la participación es obligatoria para las entidades vigiladas por la Superintendencia Financiera (SFC), como proveedoras y receptoras de datos. Los terceros no vigilados pueden sumarse de forma voluntaria.
- Perú: la SBS prevé incorporar primero a los bancos más grandes, desde enero de 2028, y ampliar después a seguros, pensiones, cooperativas y fintechs.
- México: la Ley Fintech exige APIs estandarizadas a las entidades financieras, pero hoy solo hay reglas para datos abiertos. El intercambio de datos de clientes avanza mediante acuerdos bilaterales.
Sensedia apoya tanto a las instituciones obligadas como a las que participan de forma voluntaria para ganar ventaja competitiva.
En junio de 2026, la CMF modificó la NCG N° 514 y fijó la entrada en vigor del Sistema de Finanzas Abiertas para julio de 2027. Desde esa fecha corren plazos escalonados: los bancos y emisores de tarjetas (Grupo 1) deben habilitar las APIs de datos de personas hacia abril de 2028 y las de iniciación de pagos entre mediados de 2028 e inicios de 2029. El Grupo 2 tiene plazos hasta 2030.
Antes de operar, cada institución pasa por el sandbox ATENA de la CMF, por un piloto obligatorio y por dos certificaciones independientes, una funcional y otra de seguridad. Como la implementación toma meses, conviene incluir el proyecto en el presupuesto de 2027.
El decreto, expedido en abril de 2026, pasa las finanzas abiertas del esquema voluntario del Decreto 1297 de 2022 a un esquema obligatorio para las entidades vigiladas por la SFC. La Superintendencia define los estándares técnicos y de seguridad, administra el directorio de participantes y publica un cronograma gradual por caso de uso; el proyecto de cronograma empieza por la portabilidad del crédito de consumo.
Después de cada estándar, las entidades tienen 12 meses para habilitar el acceso a esos datos. El consentimiento previo, expreso e informado del consumidor es siempre obligatorio.
En Perú, la SBS sigue una hoja de ruta que empieza por la banca abierta. En 2026 aprobó el reglamento de Banking as a Service y puso en consulta el Reglamento General del Sistema de Finanzas Abiertas, que incluye directorio de participantes, marco de confianza y estándares de seguridad. El primer intercambio de datos está previsto hacia fines de 2027.
En México, la Ley Fintech de 2018 prevé APIs para datos abiertos, agregados y transaccionales, pero solo existen las reglas de datos abiertos, publicadas en 2020. Mientras tanto, bancos y fintechs avanzan con acuerdos bilaterales.
En ambos mercados, la institución que prepara su arquitectura de APIs desde ahora llega mejor posicionada cuando la regulación se concreta.
Los reguladores convergen en el perfil de seguridad FAPI 2.0 (Financial-grade API), basado en OAuth 2.0 y OpenID Connect, con mTLS y certificados digitales. Chile lo exige con firma de mensajes en el Anexo Técnico N° 3 de la NCG 514, junto con niveles de servicio de disponibilidad y latencia. Colombia definió su perfil de seguridad en la Circular Externa 004 de 2024, y Perú lo define dentro de su marco de confianza.
La plataforma de Sensedia combina gobernanza de APIs, gestión de consentimiento y credenciales, cifrado y observabilidad continua para cumplir estos requisitos y monitorear los niveles de servicio exigidos. Esta base de seguridad ya atiende a grandes instituciones financieras en operaciones de alto volumen y criticidad.
Sensedia ofrece una plataforma especializada en Open Finance que reúne APIs regulatorias, gestión del consentimiento, seguridad, gobernanza y observabilidad. Con ella, la institución reduce el tiempo de adecuación, se prepara para las pruebas en sandbox y las certificaciones exigidas, y obtiene las métricas de disponibilidad y rendimiento que piden los reguladores.
Con Open Ops, un equipo especializado acompaña la operación y la evolución de los estándares a medida que cada país publica nuevas fases.
La integración es uno de los mayores desafíos de Open Finance. La solución de Sensedia se apoya en las capacidades de integración y API Management de su plataforma para conectar las APIs regulatorias y los flujos de consentimiento con el core bancario y los sistemas existentes, en entornos on-premise, híbridos o en la nube.
Así la institución participa en el ecosistema sin reescribir el core y reutiliza la misma base de APIs para sus propios productos digitales.
Open Finance va más allá del cumplimiento. Con datos compartidos con consentimiento, las instituciones pueden ofrecer crédito más preciso a personas y pymes con poco historial, portabilidad de productos, onboarding más ágil, iniciación de pagos y servicios en alianza con fintechs.
En Chile, la iniciación de pagos forma parte del sistema desde el inicio. En Colombia, el cronograma de la SFC abre casos de uso como la portabilidad financiera. La clave es tratar las APIs regulatorias como un canal de negocio, no solo como una obligación.
Sensedia actúa en Open Finance como trusted advisor del Banco Central de Brasil desde las fases iniciales de ese ecosistema, el más grande de la región. Entre sus clientes hay grandes bancos, fintechs y cooperativas de crédito. Esta trayectoria se traduce en una plataforma especializada, experiencia regulatoria y métodos probados en implementaciones reales, del cumplimiento a la operación continua.
Sensedia participa activamente en los ecosistemas de Open Finance de Chile, Colombia y Perú, con soluciones adaptadas a cada regulación, además de Estados Unidos y Malasia.
Porque reúne tres capacidades en una sola oferta: una plataforma Enterprise de Open Finance preparada para los estándares de la región, API Management e integración para conectar el core sin reescribirlo, y Open Ops para sostener la operación con monitoreo, observabilidad y gestión regulatoria.
A esto se suma la experiencia acumulada en Brasil, que anticipa los desafíos que hoy enfrentan Chile, Colombia, Perú y México. Para ver resultados con métricas comprobadas, visita nuestros casos de éxito.
Inicie su transformación con nosotros
Cuente con nuestras soluciones y expertos para desarrollar una estrategia de canales de punta a punta, desde la ideación hasta la implementación. Genere impactos tecnológicos y de negocio en su empresa.